
คำนวณต้นทุนสินค้านำเข้าและต้นทุนต่อชิ้น: หลักการและตัวอย่าง
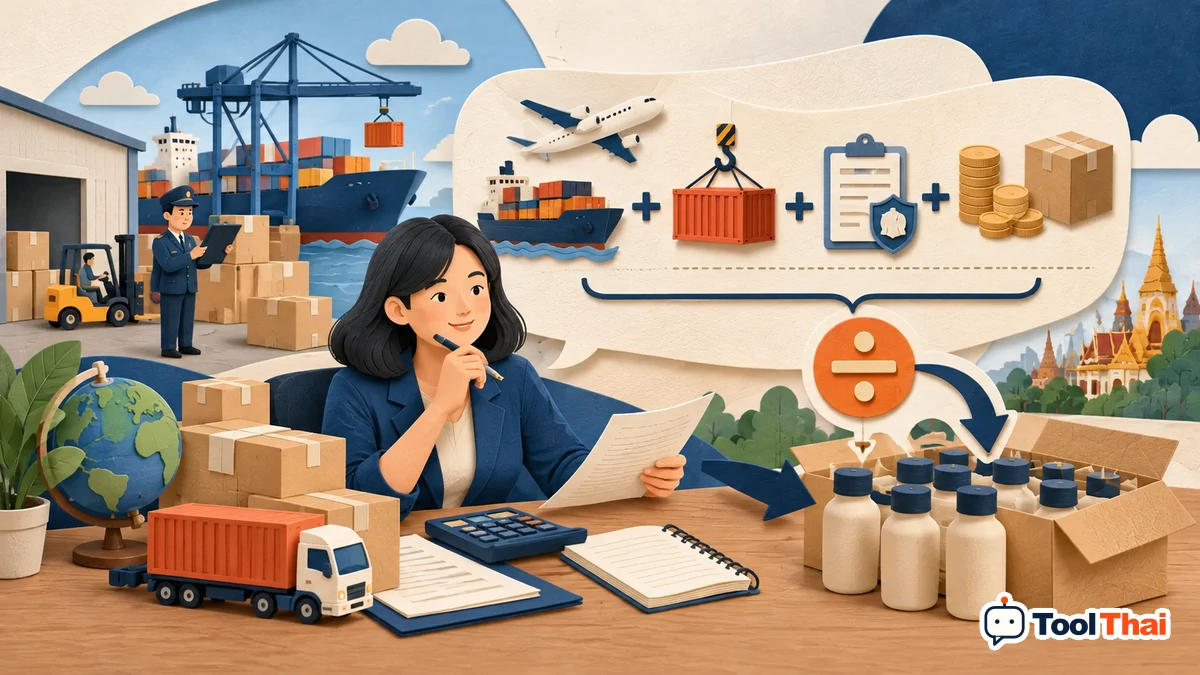
CIF = สินค้าแปลงเป็นบาท + ขนส่ง/ประกัน; อากร = CIF × อัตรา; VAT = (CIF + อากร) × VAT
คำตอบโดยสรุป
CIF = สินค้าแปลงเป็นบาท + ขนส่ง/ประกัน; อากร = CIF × อัตรา; VAT = (CIF + อากร) × VAT
เงินสดกับต้นทุนไม่จำเป็นต้องเท่ากัน
ในตัวอย่าง เงินสดจ่ายนำเข้ารวม VAT 3,080 บาท แม้แยกเป็นภาษีซื้อที่ขอเครดิตได้ก็ยังต้องเตรียมเงินก้อนนั้นก่อน ช่องต้นทุนจึงลดลงแต่ช่องเงินสดไม่ลด
อย่าบวกค่าขนส่งสองรอบ
ถ้าราคาจากผู้ขายรวมค่าขนส่ง/ประกันแล้ว ต้องแยกฐานให้ถูกก่อนกรอกช่องขนส่งเพิ่ม มิฉะนั้น CIF จำลองสูงเกินจริงและทำให้อากรกับ VAT ในผลสูงตาม
ต้นทุนต่อชิ้นใช้จำนวนขายได้
สินค้านำเข้า 100 ชิ้นแต่เสีย 5 ชิ้น ไม่ควรหารต้นทุนด้วย 100 หากต้องการต้นทุนของชิ้นที่ขายได้ ให้เปลี่ยนจำนวนเป็น 95 และประเมินของเสียที่มีมูลค่าคงเหลือแยก
ทดลองกับข้อมูลของคุณ
เปิดคำนวณต้นทุนสินค้านำเข้าและต้นทุนต่อชิ้น แล้วใช้ คู่มือทีละขั้น เมื่อต้องการตรวจช่องกรอก
อ่านประกอบ: กรมศุลกากร: ตัวอย่างฐาน CIF อากรและ VAT เป็นแหล่งข้อมูลพื้นฐาน ไม่ใช่การรับรองเครื่องมือหรือผลเฉพาะของผู้ใช้
คำถามที่พบบ่อย
คำนวณต้นทุนสินค้านำเข้าและต้นทุนต่อชิ้น ใช้หลักการใด?
CIF = สินค้าแปลงเป็นบาท + ขนส่ง/ประกัน; อากร = CIF × อัตรา; VAT = (CIF + อากร) × VAT
มีข้อจำกัดอะไรที่ต้องตรวจให้ตรงกับกรณีของฉัน?
ไม่รวมสรรพสามิต มหาดไทย อากรตอบโต้ หรือพิกัดพิเศษ ใช้ราคาศุลกากรและอัตราที่ยืนยันแล้ว ไม่ใช่ใช้แทนใบขน