

บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด
บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด ใช้ชื่องวด, ต้นทุนซื้อ, รางวัลรับสุทธิเป็นข้อมูลหลัก เพื่อคำนวณหรือจัดเตรียมผลลัพธ์ตามเงื่อนไขที่ระบุในหน้านี้
บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด
กรอกข้อมูลหรือเลือกไฟล์ แล้วกดประมวลผล
Result
ผลลัพธ์การคำนวณ
กรอกข้อมูลแล้วกดคำนวณ เพื่อดูผลลัพธ์และรายละเอียดที่นี่
วิธีใช้และการอ่านผล
รวมต้นทุนและรางวัลรับจริงหลายงวดให้เห็นกำไรขาดทุนสะสม
กรอกข้อมูลอย่างไร
หนึ่งบรรทัดต่อหนึ่งงวด ใส่ต้นทุนซื้อทั้งหมดกับรางวัลสุทธิหลังหักรายการขึ้นเงิน ตรวจยอดรวมแล้วดาวน์โหลดเก็บถ้าต้องการใช้ต่อ
อ่านผลและข้อจำกัด
หน้านี้ไม่ได้เป็นบัญชีออนไลน์ถาวร การปิดหรือรีเซ็ตอาจทำให้ข้อมูลหาย และผลขาดทุนไม่ใช่เหตุให้เพิ่มเงินซื้อเพื่อเอาคืน
ข้อมูลหายเมื่อปิดหรือรีเซ็ตหน้า ต้องดาวน์โหลดไว้เอง ไม่แนะนำเพิ่มเงินซื้อเพื่อไล่ตามผลขาดทุน
หลักการทำงาน
ตัวอย่างการใช้งาน
ข้อมูลตัวอย่าง: ชื่องวด, ต้นทุนซื้อ, รางวัลรับสุทธิ = งวด 1,800,0 งวด 2,800,1980 ผลตัวอย่าง: ต้นทุนรวม: 1,600 บาท; รับรวม: 1,980 บาท; กำไร/ขาดทุน: 380 บาท; ผลตอบแทน: 23.75 %
ตัวอย่างสองงวดต้นทุนงวดละ 800 รับรางวัล 0 กับ 1,980 รวมกำไร 380 ไม่ใช่ 1,180 เมื่อมองเฉพาะงวดที่ถูกรางวัล
คำถามที่พบบ่อย
คำถามที่พบบ่อยเกี่ยวกับ บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด
บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด ใช้หลักการใด?
กำไรขาดทุน = รางวัลรับสุทธิ − ต้นทุน; ผลตอบแทน = กำไรรวม ÷ ต้นทุนรวม
มีข้อจำกัดอะไรที่ต้องตรวจให้ตรงกับกรณีของฉัน?
ข้อมูลหายเมื่อปิดหรือรีเซ็ตหน้า ต้องดาวน์โหลดไว้เอง ไม่แนะนำเพิ่มเงินซื้อเพื่อไล่ตามผลขาดทุน
ต้องเตรียมข้อมูลและอ่านผลอย่างไร?
กรอกข้อมูลในแต่ละช่องตามหน่วยและคำอธิบาย ช่องหลายรายการใช้รูปแบบคอลัมน์ที่แสดง ไม่มีหัวตารางเว้นแต่ระบุ กดประมวลผล อ่านรายละเอียดและข้อจำกัด แล้วทดลองเปลี่ยนข้อมูลเพื่อเปรียบเทียบ
เครื่องมือที่เกี่ยวข้อง
แนะนำอัตโนมัติจากหมวดหมู่และ Tags ที่เกี่ยวข้อง
สร้างชุดเลขกลับ 2 ตัวและ 3 ตัว
สร้างชุดเลขกลับ 2 ตัวและ 3 ตัว ใช้ตัวเลข 2 หรือ 3 หลักเป็นข้อมูลหลัก เพื่อคำนวณหรือจัดเตรียมผลลัพธ์ตามเงื่อนไขที่ระบุในหน้านี้
ตรวจเลขซ้ำในรายการตัวเลข
ตรวจเลขซ้ำในรายการตัวเลข ใช้รายการเลข แยกด้วยช่องว่าง จุลภาค หรือขึ้นบรรทัดเป็นข้อมูลหลัก เพื่อคำนวณหรือจัดเตรียมผลลัพธ์ตามเงื่อนไขที่ระบุในหน้านี้
สรุปความถี่ตัวเลขจากข้อมูลย้อนหลังที่อัปโหลด
สรุปความถี่ตัวเลขจากข้อมูลย้อนหลังที่อัปโหลด ใช้เลขย้อนหลัง (อัปโหลด TXT/CSV คอลัมน์เดียวได้) / รูปแบบนับเป็นข้อมูลหลัก เพื่อคำนวณหรือจัดเตรียมผลลัพธ์ตามเงื่อนไขที่ระบุในหน้านี้
คำนวณเงินรางวัลลอตเตอรี่สุทธิหลังหักค่าใช้จ่าย
คำนวณเงินรางวัลลอตเตอรี่สุทธิหลังหักค่าใช้จ่าย ใช้เงินรางวัลต่อใบ / จำนวนใบที่ถูกรางวัล / ต้นทุนซื้อทั้งหมดงวดนี้เป็นข้อมูลหลัก เพื่อคำนวณหรือจัดเตรียมผลลัพธ์ตามเงื่อนไขที่ระบุในหน้านี้
บทความ คู่มือ และคำศัพท์ที่เกี่ยวข้อง
อ่านต่อเพื่อเข้าใจสูตร กรอกข้อมูล และใช้ผลลัพธ์ได้อย่างมั่นใจขึ้น
 บทความ
บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด: หลักการและตัวอย่าง
กำไรขาดทุน = รางวัลรับสุทธิ − ต้นทุน; ผลตอบแทน = กำไรรวม ÷ ต้นทุนรวม
 คู่มือ
วิธีใช้บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด ทีละขั้น
กำไรขาดทุน = รางวัลรับสุทธิ − ต้นทุน; ผลตอบแทน = กำไรรวม ÷ ต้นทุนรวม
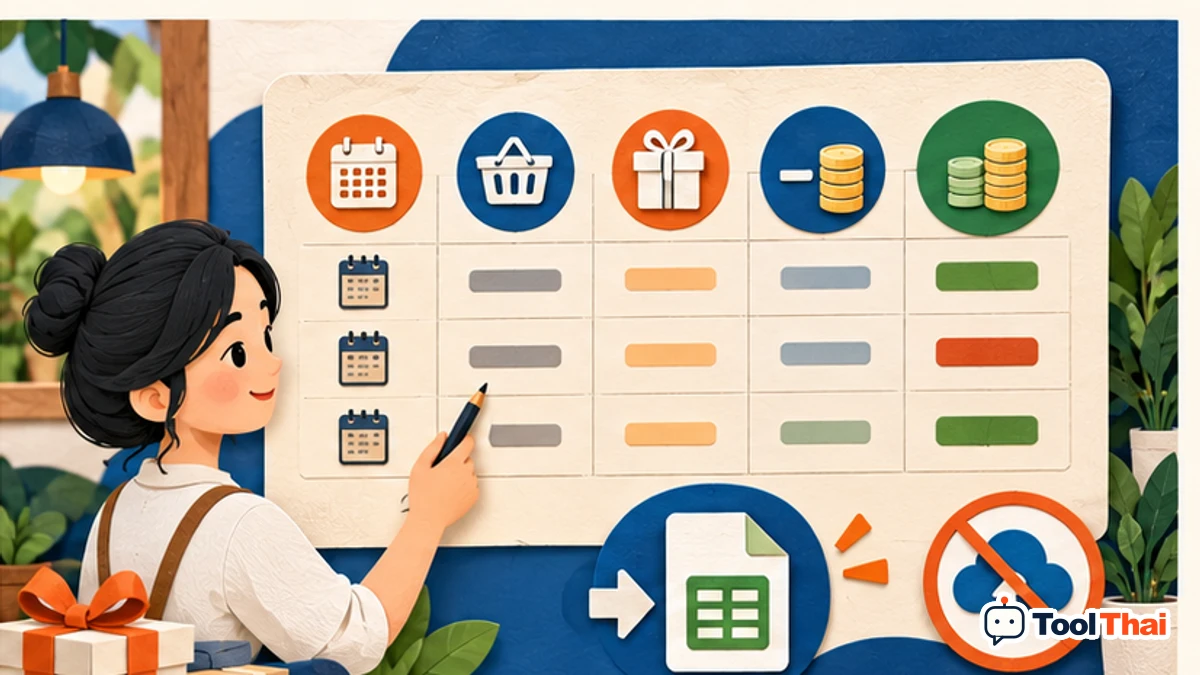 คำศัพท์
ชื่องวด, ต้นทุนซื้อ, รางวัลรับสุทธิ ในบันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด
กำไรขาดทุน = รางวัลรับสุทธิ − ต้นทุน; ผลตอบแทน = กำไรรวม ÷ ต้นทุนรวม
ช่วยเราปรับปรุง บันทึกต้นทุน เงินรางวัล และกำไรขาดทุนรายงวด
พบปัญหาหรืออยากแนะนำอะไร ส่งความคิดเห็นให้ทีม ToolThai ได้โดยตรง