
TOOLTHAI ARTICLES
บทความ คู่มือ และคำศัพท์
รวมความรู้ วิธีทำ และคำอธิบายศัพท์ที่ช่วยให้คุณใช้เครื่องมือและตัดสินใจได้ง่ายขึ้น
เนื้อหาทั้งหมด
856 รายการ
ราคาทุน ในคำนวณค่าเสื่อมราคาสินทรัพย์
เส้นตรง = (ทุน − ซาก) ÷ ปี; ยอดลดลง = มูลค่าต้นปี × 2 ÷ ปี โดยไม่ต่ำกว่าซาก และตัดส่วนที่เหลือในปีสุดท้าย
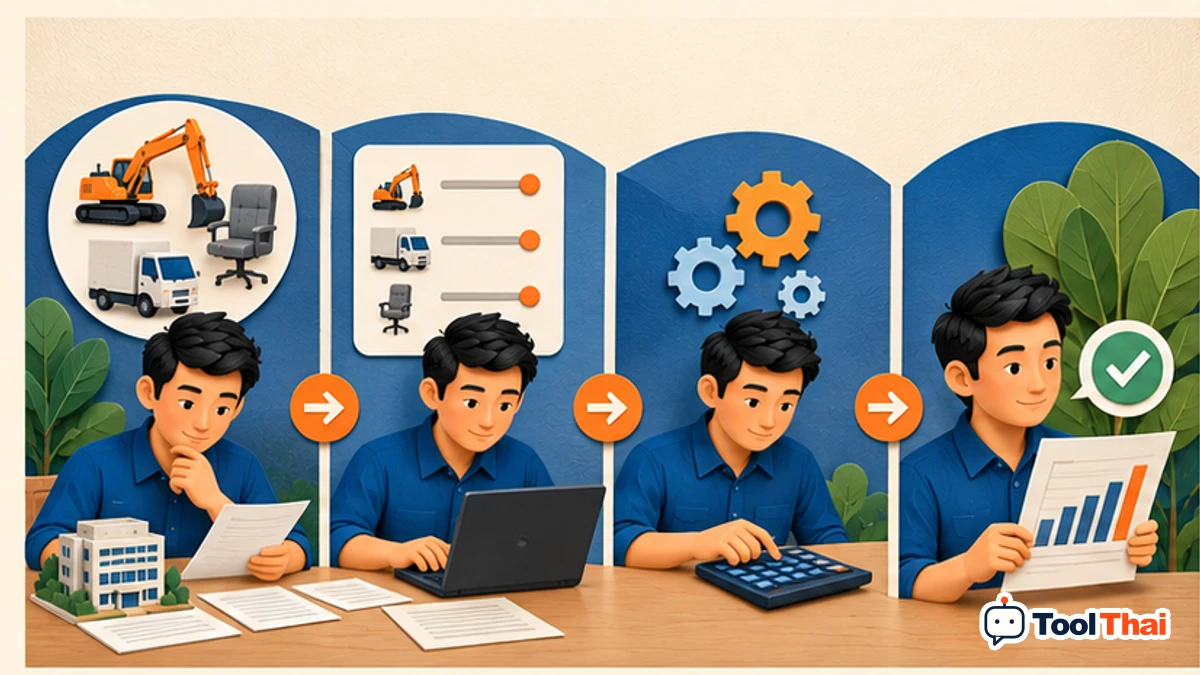
วิธีใช้คำนวณค่าเสื่อมราคาสินทรัพย์ ทีละขั้น
เส้นตรง = (ทุน − ซาก) ÷ ปี; ยอดลดลง = มูลค่าต้นปี × 2 ÷ ปี โดยไม่ต่ำกว่าซาก และตัดส่วนที่เหลือในปีสุดท้าย
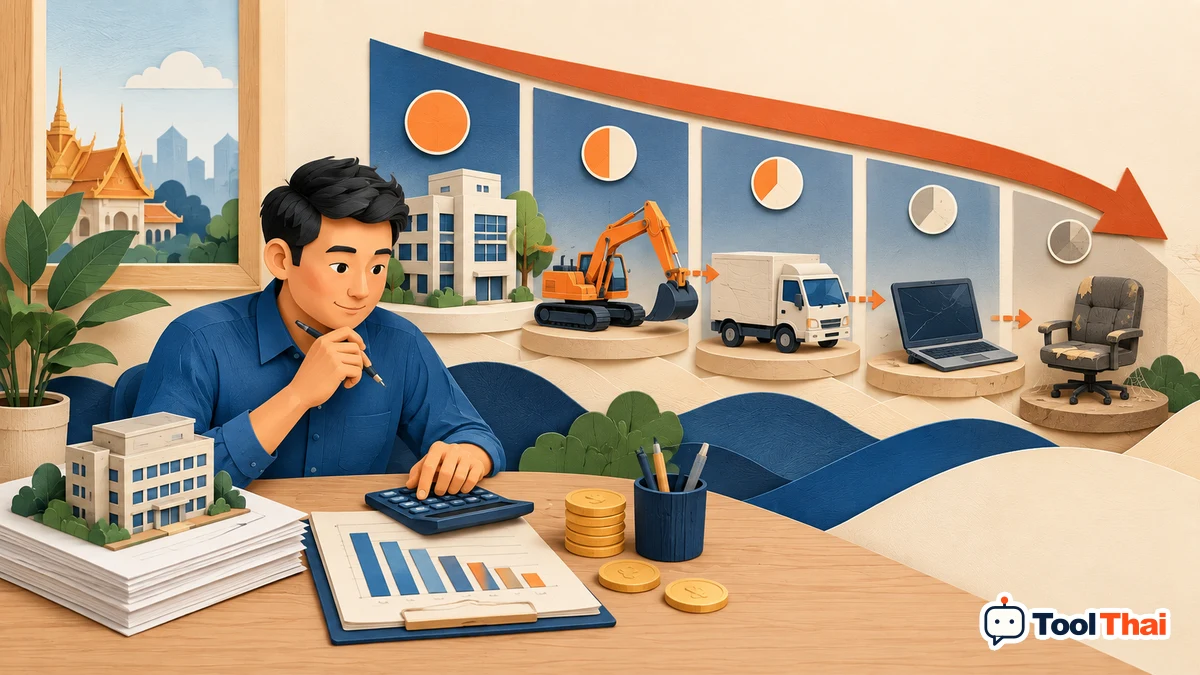
คำนวณค่าเสื่อมราคาสินทรัพย์: หลักการและตัวอย่าง
เส้นตรง = (ทุน − ซาก) ÷ ปี; ยอดลดลง = มูลค่าต้นปี × 2 ÷ ปี โดยไม่ต่ำกว่าซาก และตัดส่วนที่เหลือในปีสุดท้าย
รายได้ขายสินค้าและบริการรอบบัญชี ในคำนวณภาษีเงินได้นิติบุคคล
ทั่วไป 20%; SME ทุนไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท: 300,000 แรกยกเว้น; ส่วนถึง 3 ล้านบาท 15%; เกินนั้น 20%
ทุนชำระแล้ว ณ วันสุดท้ายรอบบัญชี ในคำนวณภาษีเงินได้นิติบุคคล
ทั่วไป 20%; SME ทุนไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท: 300,000 แรกยกเว้น; ส่วนถึง 3 ล้านบาท 15%; เกินนั้น 20%
กำไรสุทธิทางภาษี ในคำนวณภาษีเงินได้นิติบุคคล
ทั่วไป 20%; SME ทุนไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท: 300,000 แรกยกเว้น; ส่วนถึง 3 ล้านบาท 15%; เกินนั้น 20%
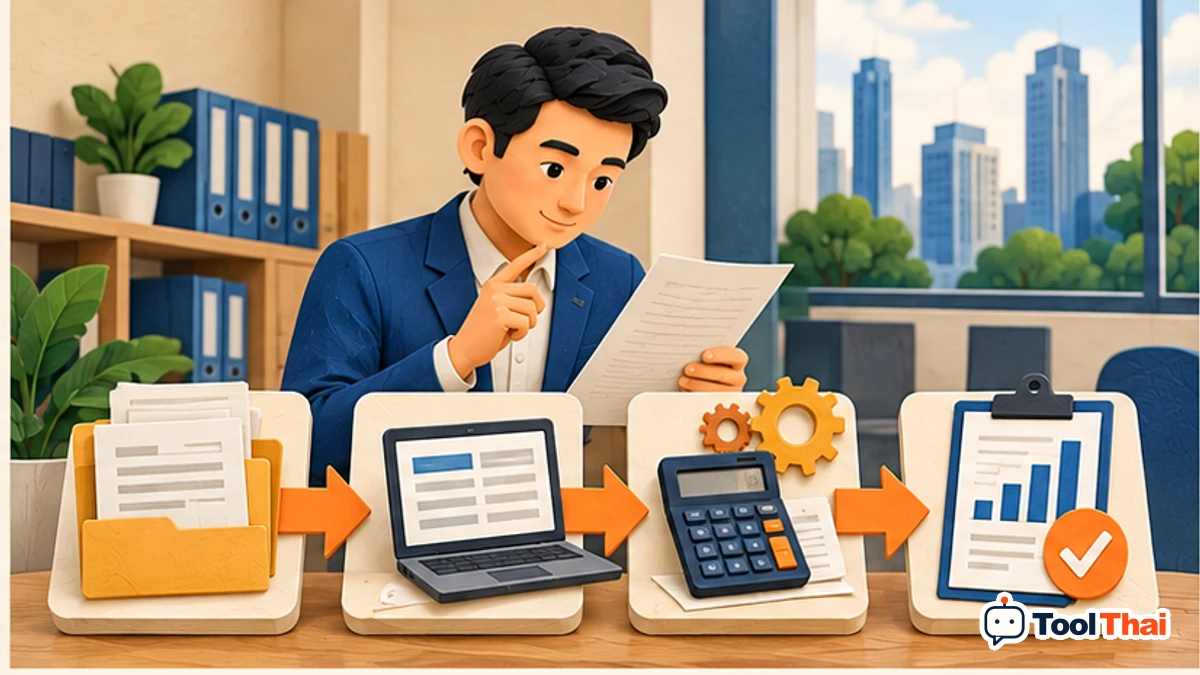
วิธีใช้คำนวณภาษีเงินได้นิติบุคคล ทีละขั้น
ทั่วไป 20%; SME ทุนไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท: 300,000 แรกยกเว้น; ส่วนถึง 3 ล้านบาท 15%; เกินนั้น 20%
คำนวณภาษีเงินได้นิติบุคคล: หลักการและตัวอย่าง
ทั่วไป 20%; SME ทุนไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท: 300,000 แรกยกเว้น; ส่วนถึง 3 ล้านบาท 15%; เกินนั้น 20%
ราคาขาย ในคำนวณ Margin และ Markup
Margin = (ขาย−ทุน) ÷ ขาย × 100; Markup = (ขาย−ทุน) ÷ ทุน × 100
ต้นทุน ในคำนวณ Margin และ Markup
Margin = (ขาย−ทุน) ÷ ขาย × 100; Markup = (ขาย−ทุน) ÷ ทุน × 100
วิธีใช้คำนวณ Margin และ Markup ทีละขั้น
Margin = (ขาย−ทุน) ÷ ขาย × 100; Markup = (ขาย−ทุน) ÷ ทุน × 100
คำนวณ Margin และ Markup: หลักการและตัวอย่าง
Margin = (ขาย−ทุน) ÷ ขาย × 100; Markup = (ขาย−ทุน) ÷ ทุน × 100
ต้นทุนผันแปรต่อหน่วย ในคำนวณจุดคุ้มทุนและยอดขายเป้าหมาย
ส่วนเกินต่อหน่วย = ราคาขาย − ผันแปร; หน่วยเป้าหมาย = ปัดขึ้น((คงที่+กำไร) ÷ ส่วนเกิน)
ราคาขายต่อหน่วย ในคำนวณจุดคุ้มทุนและยอดขายเป้าหมาย
ส่วนเกินต่อหน่วย = ราคาขาย − ผันแปร; หน่วยเป้าหมาย = ปัดขึ้น((คงที่+กำไร) ÷ ส่วนเกิน)
ต้นทุนคงที่ต่อช่วงเวลา ในคำนวณจุดคุ้มทุนและยอดขายเป้าหมาย
ส่วนเกินต่อหน่วย = ราคาขาย − ผันแปร; หน่วยเป้าหมาย = ปัดขึ้น((คงที่+กำไร) ÷ ส่วนเกิน)
วิธีใช้คำนวณจุดคุ้มทุนและยอดขายเป้าหมาย ทีละขั้น
ส่วนเกินต่อหน่วย = ราคาขาย − ผันแปร; หน่วยเป้าหมาย = ปัดขึ้น((คงที่+กำไร) ÷ ส่วนเกิน)
คำนวณจุดคุ้มทุนและยอดขายเป้าหมาย: หลักการและตัวอย่าง
ส่วนเกินต่อหน่วย = ราคาขาย − ผันแปร; หน่วยเป้าหมาย = ปัดขึ้น((คงที่+กำไร) ÷ ส่วนเกิน)
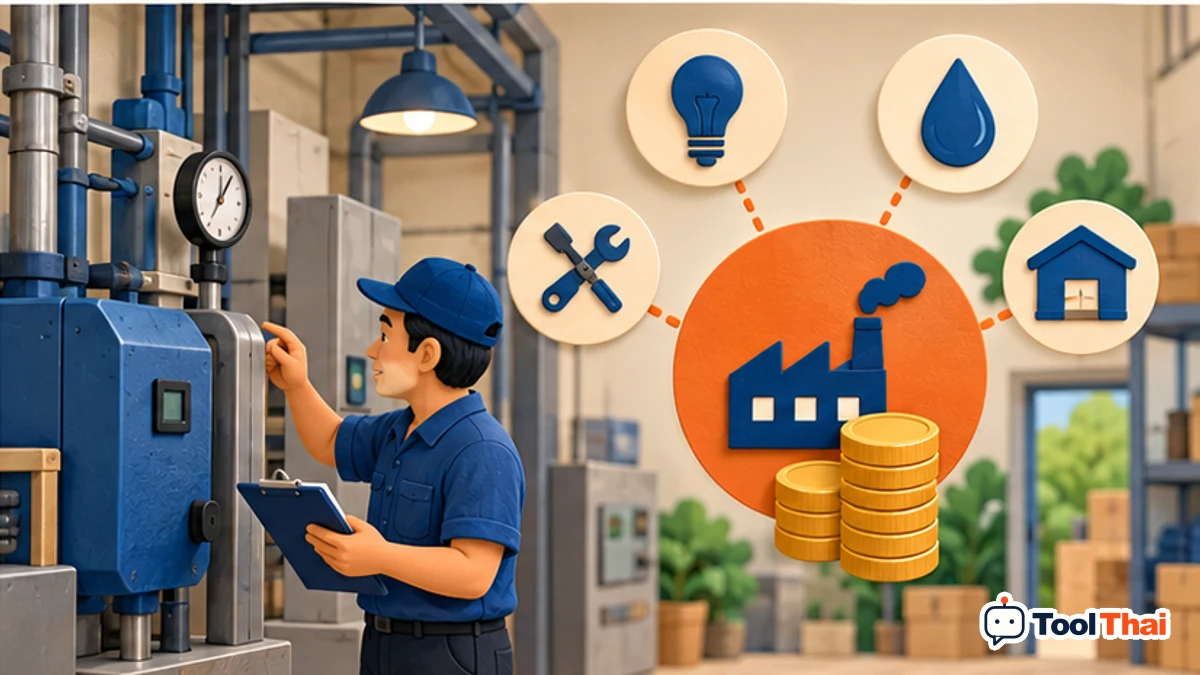
ค่าใช้จ่ายโรงงานจัดสรร ในคำนวณต้นทุนการผลิตและต้นทุนต่อหน่วย
ต้นทุนต่อหน่วยดี = (วัตถุดิบ + แรงงาน + โสหุ้ย) ÷ (ผลิต − ของเสีย)
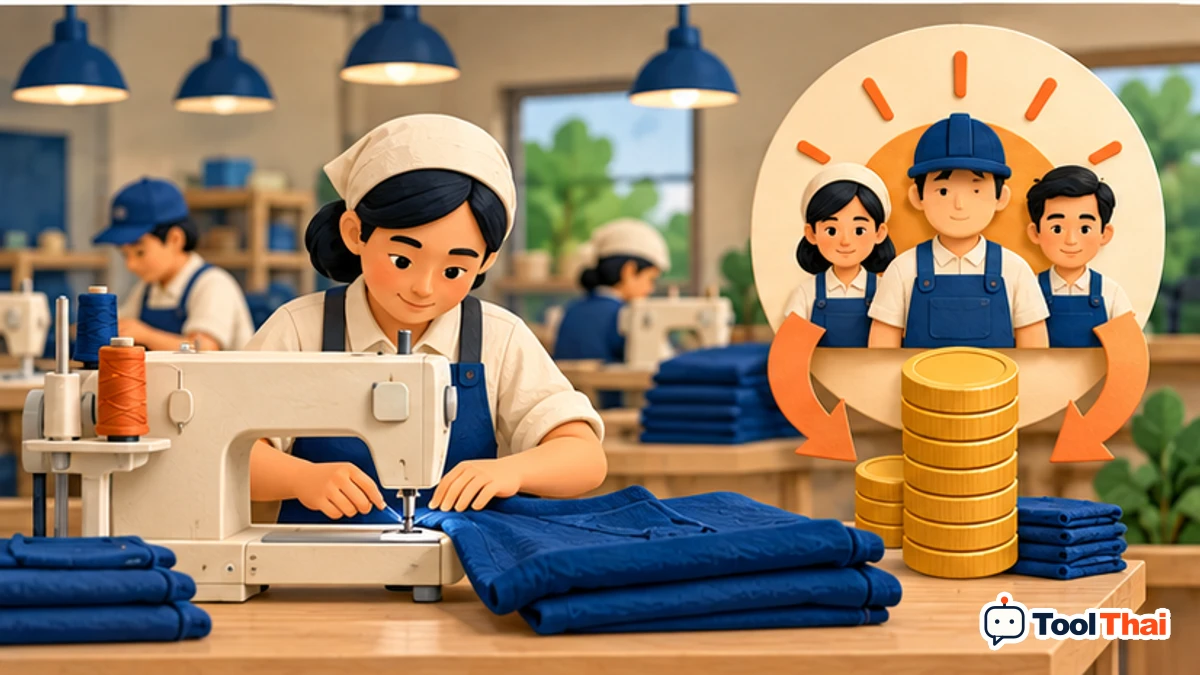
ค่าแรงผลิตรวม ในคำนวณต้นทุนการผลิตและต้นทุนต่อหน่วย
ต้นทุนต่อหน่วยดี = (วัตถุดิบ + แรงงาน + โสหุ้ย) ÷ (ผลิต − ของเสีย)
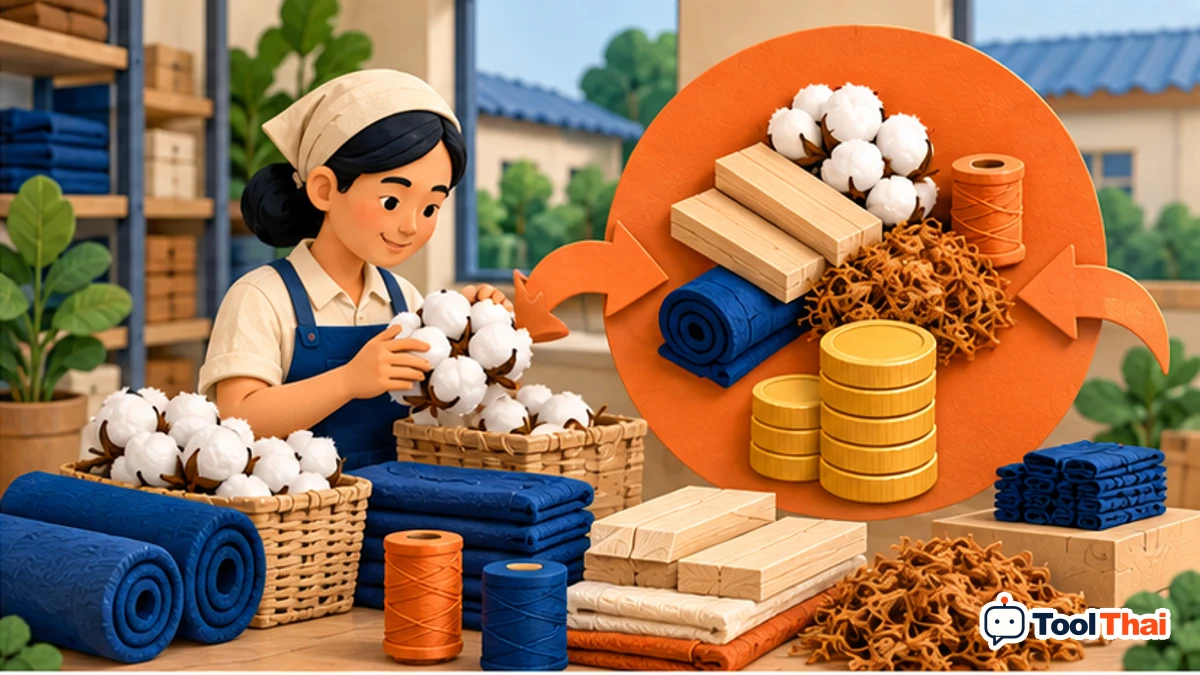
วัตถุดิบรวม ในคำนวณต้นทุนการผลิตและต้นทุนต่อหน่วย
ต้นทุนต่อหน่วยดี = (วัตถุดิบ + แรงงาน + โสหุ้ย) ÷ (ผลิต − ของเสีย)
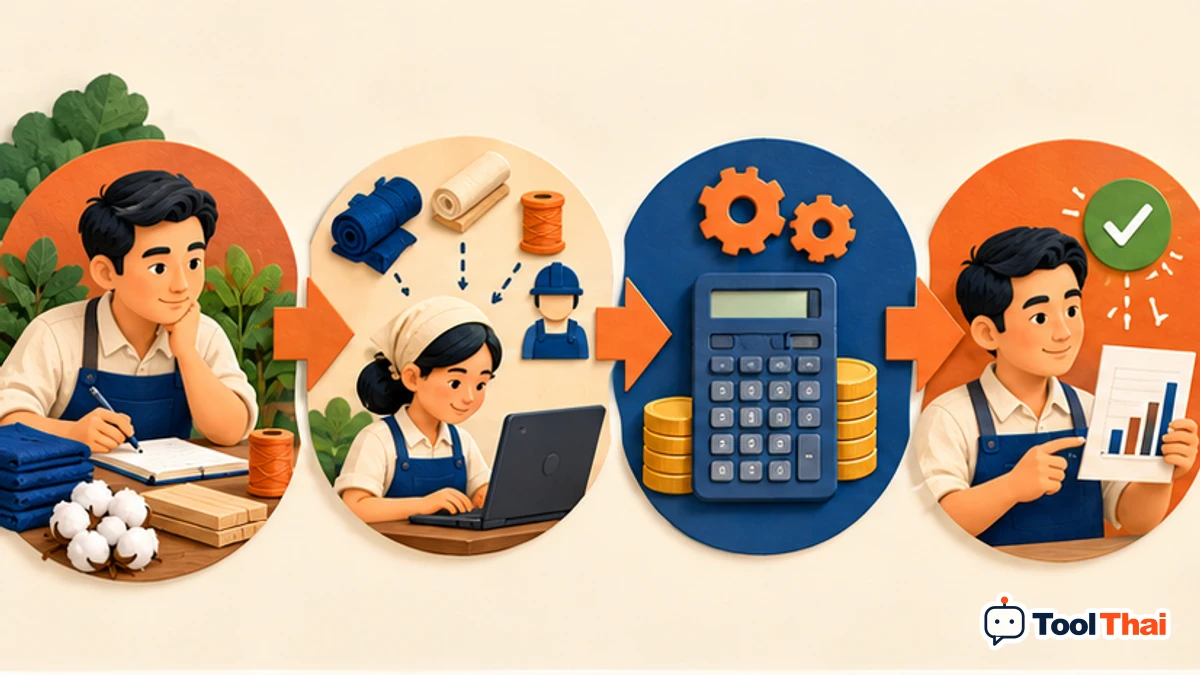
วิธีใช้คำนวณต้นทุนการผลิตและต้นทุนต่อหน่วย ทีละขั้น
ต้นทุนต่อหน่วยดี = (วัตถุดิบ + แรงงาน + โสหุ้ย) ÷ (ผลิต − ของเสีย)
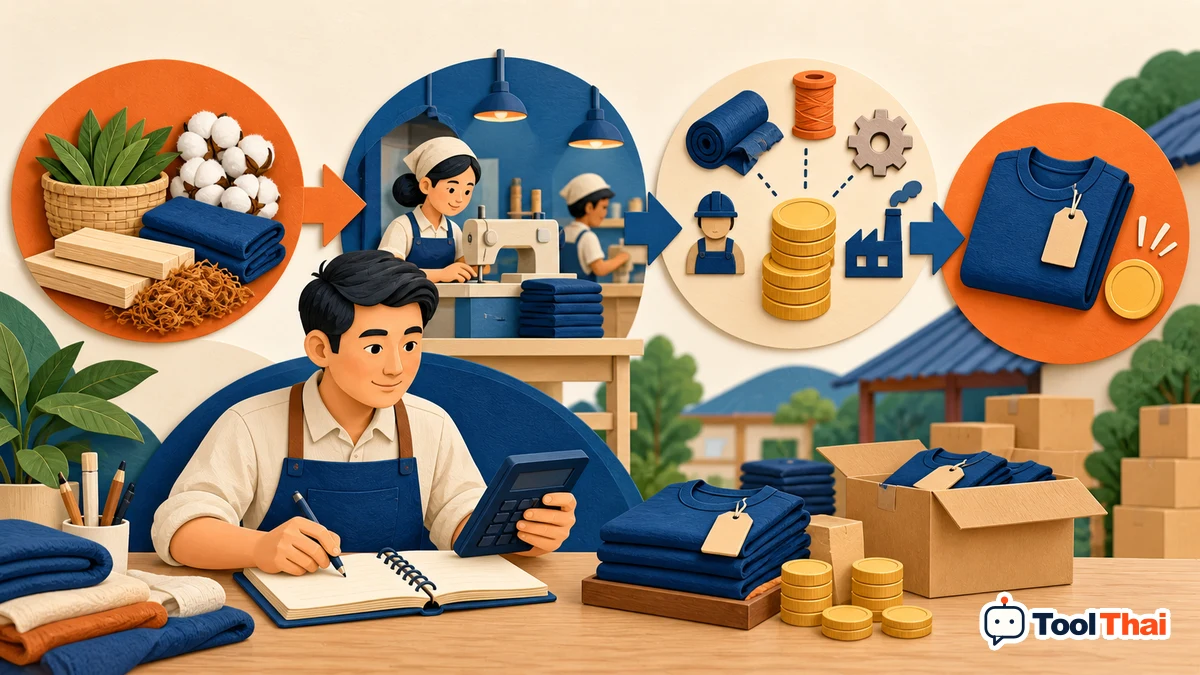
คำนวณต้นทุนการผลิตและต้นทุนต่อหน่วย: หลักการและตัวอย่าง
ต้นทุนต่อหน่วยดี = (วัตถุดิบ + แรงงาน + โสหุ้ย) ÷ (ผลิต − ของเสีย)
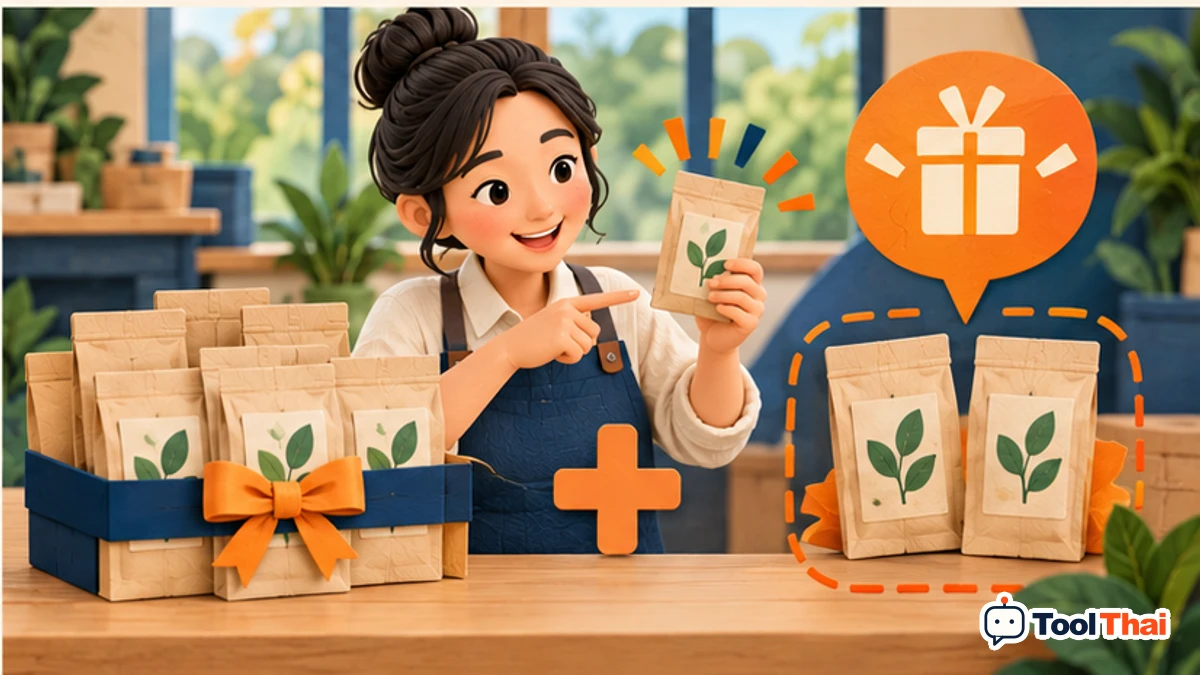
จำนวนชิ้นแถม ในคำนวณกำไรจากโปรโมชั่นซื้อเป็นชุดและซื้อแถม
ต้นทุนชุด = (ชิ้นขาย + ชิ้นแถม) × ต้นทุนต่อชิ้น + แพ็ก/ส่ง; กำไร = ราคาชุด × (1−ค่าธรรมเนียม) − ต้นทุนชุด
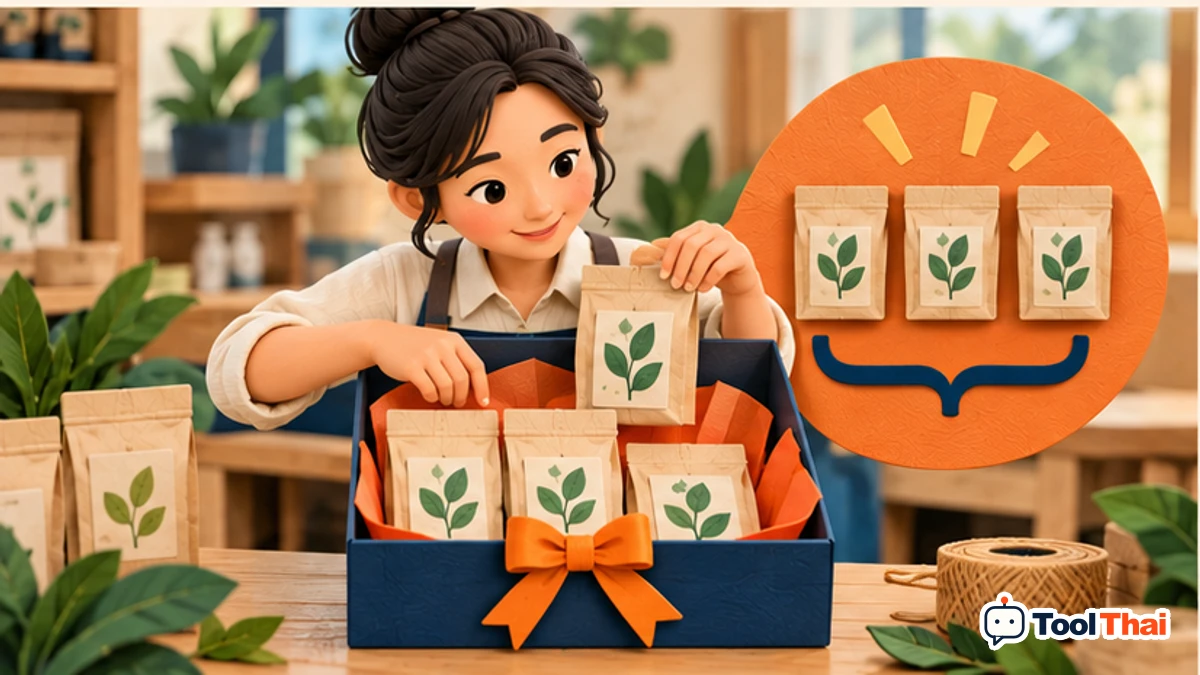
จำนวนชิ้นขายในชุด ในคำนวณกำไรจากโปรโมชั่นซื้อเป็นชุดและซื้อแถม
ต้นทุนชุด = (ชิ้นขาย + ชิ้นแถม) × ต้นทุนต่อชิ้น + แพ็ก/ส่ง; กำไร = ราคาชุด × (1−ค่าธรรมเนียม) − ต้นทุนชุด