
คำนวณต้นทุนพนักงานรวมเงินเดือน สวัสดิการ และเงินสมทบนายจ้าง: หลักการและตัวอย่าง
ต้นทุนต่อปี = 12 × (เงินเดือน + สวัสดิการ + สมทบ สปส. + สมทบกองทุน) + โบนัส + อื่น ๆ
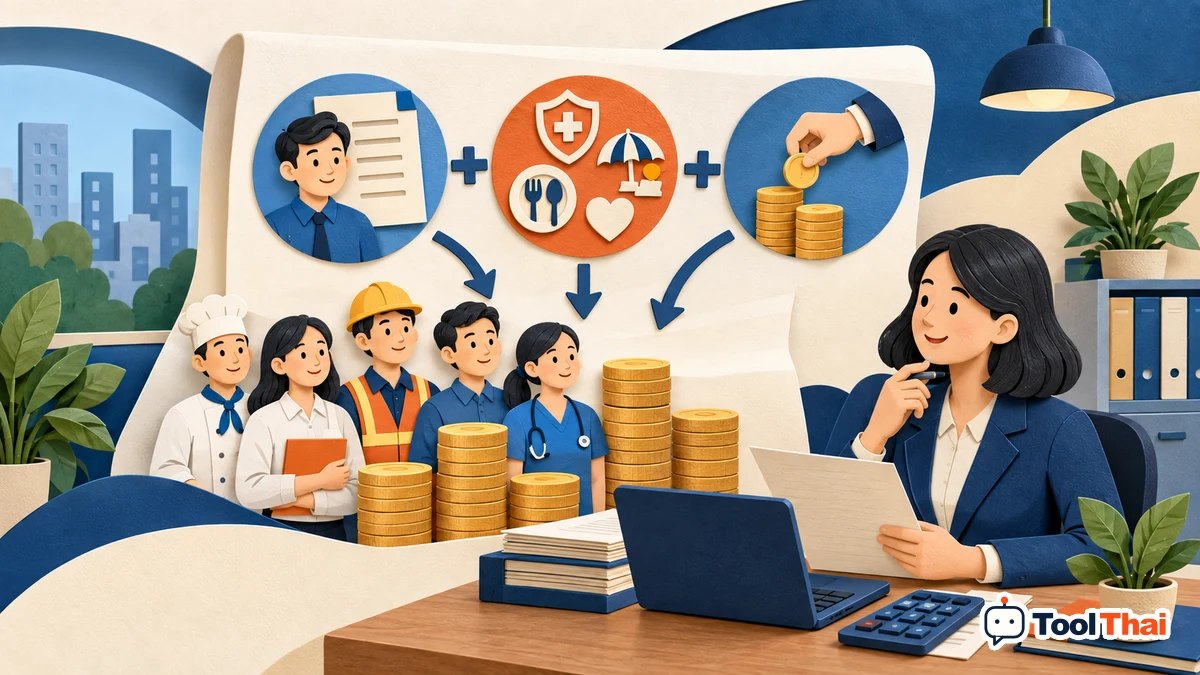
คำตอบโดยสรุป
ต้นทุนต่อปี = 12 × (เงินเดือน + สวัสดิการ + สมทบ สปส. + สมทบกองทุน) + โบนัส + อื่น ๆ
เงินเดือนที่ประกาศไม่ใช่ต้นทุนจ้างทั้งหมด
ตัวอย่างเงินเดือน 30,000 บาทมีต้นทุนเฉลี่ย 38,875 เมื่อรวมรายการเพิ่ม การตั้งงบเฉพาะเงินเดือนจึงอาจทำให้ประเมินงบจ้างต่ำกว่ารายการที่ต้องจ่าย
แยกเงินสมทบนายจ้างกับเงินที่หักจากลูกจ้าง
เงินสะสมลูกจ้างเป็นส่วนหนึ่งของเงินเดือนก่อนหัก ไม่ต้องบวกเป็นต้นทุนใหม่อีก ช่องกองทุนในหน้านี้ต้องเป็นส่วนที่นายจ้างออกเพิ่ม
เฉลี่ยทั้งปีช่วยเทียบ แต่ไม่แทนแผนจ่าย
โบนัสอาจจ่ายครั้งเดียว แม้หารเป็นเฉลี่ยต่อเดือนแล้วก็ยังต้องเตรียมเงินในเดือนจ่ายจริง หากขึ้นเงินเดือนกลางปีควรแยกช่วงแล้วรวมต้นทุนเอง
ทดลองกับข้อมูลของคุณ
เปิดคำนวณต้นทุนพนักงานรวมเงินเดือน สวัสดิการ และเงินสมทบนายจ้าง แล้วใช้ คู่มือทีละขั้น เมื่อต้องการตรวจช่องกรอก
อ่านประกอบ: SBA: วางแผนธุรกิจและต้นทุน เป็นแหล่งข้อมูลพื้นฐาน ไม่ใช่การรับรองเครื่องมือหรือผลเฉพาะของผู้ใช้
คำถามที่พบบ่อย
คำนวณต้นทุนพนักงานรวมเงินเดือน สวัสดิการ และเงินสมทบนายจ้าง ใช้หลักการใด?
ต้นทุนต่อปี = 12 × (เงินเดือน + สวัสดิการ + สมทบ สปส. + สมทบกองทุน) + โบนัส + อื่น ๆ
มีข้อจำกัดอะไรที่ต้องตรวจให้ตรงกับกรณีของฉัน?
เงินสมทบเป็นจำนวนเงินที่ผู้ใช้ยืนยันเอง ไม่คำนวณเพดานอัตโนมัติ ไม่หักเงินสะสมลูกจ้างซ้ำเพราะรวมอยู่ในเงินเดือนแล้ว